Oltre 3,7 miliardi di euro di gettito dichiarato nel 2023: è il peso della cedolare secca sugli affitti nelle statistiche MEF sulle dichiarazioni dei redditi 2024, riportate da PMI.it. Per un proprietario, però, la domanda decisiva non è quanto incassa lo Stato, ma quanto rimane del canone dopo imposte, commissioni e costi di gestione.
Il confronto utile non si ferma all'aliquota. Bisogna distinguere imposta sul canone lordo, liquidità necessaria per gli acconti e adempimenti sugli ospiti: sono aspetti collegati nella gestione, ma non coincidono.
Perché la cedolare secca pesa sul reddito da affitto
Nel 2023 il reddito imponibile degli affitti sottoposti a cedolare secca ha raggiunto 21,6 miliardi di euro, con un aumento dell’8,6% rispetto al 2022, secondo le statistiche MEF sulle dichiarazioni 2024 riportate da Panorama. Quella cifra misura il reddito assoggettato al regime, non il guadagno netto dei proprietari dopo tutte le spese.
Consideriamo un caso tipico: un proprietario affitta un'abitazione a un inquilino stabile e mette un altro appartamento su una piattaforma durante la stagione turistica. Riceve canoni da entrambi, ma non può trattarli automaticamente allo stesso modo. Prima deve classificare i contratti, verificare i requisiti e capire quale regime applicare a ciascun reddito.
Che cosa cambia rispetto all'IRPEF
La cedolare secca è un'imposta sostitutiva opzionale sui redditi delle locazioni abitative, introdotta dall'articolo 3 del D.lgs. 14 marzo 2011, n. 23, e riservata alle persone fisiche che locano fuori dall'esercizio di impresa o professione, come ricostruisce la Camera dei deputati.
“Opzionale” significa che il proprietario deve scegliere il regime secondo le modalità previste. Non basta che l'immobile sia una casa, né che il pagamento arrivi da una piattaforma turistica.
La domanda corretta, quindi, non è soltanto quale percentuale applicare. È anche quale reddito tassare, quali costi restano a carico del proprietario e quando bisognerà versare l'imposta.
Punto operativo: un incasso bancario, un canone contrattuale e un utile netto possono essere importi diversi. Per fare un confronto attendibile bisogna tenerli separati.
Il contratto non coincide con il soggiorno
Per il proprietario dell'esempio servono due archivi coordinati: quello fiscale dei contratti e dei canoni e quello operativo delle prenotazioni. Un commercialista deve poter ricostruire i redditi; chi gestisce l'accoglienza deve sapere chi arriva, quando soggiorna e a quale alloggio è associato.
La cedolare definisce il trattamento fiscale del canone. Non registra gli ospiti, non trasmette le presenze e non genera la tassa di soggiorno: questi obblighi seguono procedure proprie, anche quando il proprietario ha scelto correttamente il regime fiscale.
Aliquote della cedolare secca nel 2026
| Tipo di contratto | Aliquota | Base | Condizione |
|---|---|---|---|
| Canone libero abitativo | 21% | Canone lordo | Persona fisica, immobile abitativo, fuori impresa |
| Canone concordato nei comuni e ambiti previsti | 10% | Canone lordo | Contratto concordato e localizzazione ammessa, aliquota strutturale negli ambiti ad alta densità previsti |
| Altri contratti abitativi idonei | 21% | Canone lordo | Requisiti soggettivi e destinazione abitativa |
| Locazione breve, primo immobile scelto in dichiarazione | 21% | Canone lordo di contratti non oltre 30 giorni | Scelta di un solo immobile in dichiarazione |
| Locazione breve, dal secondo immobile | 26% | Canone lordo di contratti non oltre 30 giorni | Ogni altra unità rispetto a quella scelta |
La scheda dell'Agenzia delle Entrate sulla cedolare secca distingue l'aliquota ordinaria del 21%, quella agevolata del 10% per i contratti ammessi e, per le locazioni brevi dal 2024, il 21% su un immobile scelto in dichiarazione dal 26% sugli altri. La tabella va letta partendo dal tipo di contratto, non dal numero di prenotazioni ricevute.
Come individuare la riga corretta
Per un contratto abitativo a canone libero, il punto di partenza è la verifica dei requisiti del locatore e dell'immobile. Per un contratto concordato, invece, serve un controllo ulteriore: non basta scrivere “canone concordato” sul contratto per ottenere l'agevolazione.
Bisogna verificare che il contratto sia effettivamente conforme alla disciplina applicabile e che l'abitazione si trovi in un ambito ammesso. La storia delle riduzioni dell'aliquota non va confusa con il trattamento attuale: quando si prepara la dichiarazione conta la disciplina applicabile al periodo fiscale interessato.
Per le locazioni brevi, la parola “primo” non indica necessariamente l'appartamento acquistato prima o pubblicato per primo sulla piattaforma. Conta l'immobile individuato dal contribuente nella dichiarazione.
- Contratto: conserva il documento che permette di classificarlo correttamente.
- Immobile: verifica destinazione abitativa e localizzazione quando richiesta per l'agevolazione.
- Locatore: accerta che la locazione non rientri nell'esercizio di impresa o professione.
- Canone: ricostruisci l'importo integralmente, senza usare automaticamente il bonifico netto della piattaforma.
Il lordo resta il punto di partenza
La cedolare sostituisce IRPEF, relative addizionali, imposta di registro e imposta di bollo collegate al contratto nei casi previsti. Non trasforma però i costi di gestione in deduzioni dal canone.
Commissioni della piattaforma, pulizie sostenute dal proprietario, utenze e IMU non si sottraggono analiticamente dalla base della cedolare. Per le somme addebitate agli ospiti con voci separate bisogna verificare la corretta qualificazione contrattuale e fiscale, senza presumere che ogni rimborso sia escluso.
La distinzione è concreta: il proprietario può ricevere meno denaro perché l'intermediario trattiene una commissione, ma questo non significa che il canone imponibile diminuisca dello stesso importo.
Cedolare secca e tassazione ordinaria a confronto
Cedolare secca e IRPEF ordinaria sullo stesso affitto
| Criterio | Cedolare secca | Tassazione ordinaria |
|---|---|---|
| Aliquota | Fissa secondo contratto e condizioni | Scaglioni IRPEF più addizionali regionali e comunali |
| Base | Canone lordo, senza deduzione analitica di spese o commissioni | Nel caso abitativo ordinario tipico, canone ridotto del 5% come deduzione forfettaria |
| Registro e bollo | Assorbiti nel regime nei casi previsti | Dovuti; registro generalmente pari al 2% del canone annuo |
| Aggiornamento ISTAT | Rinuncia per il periodo di opzione | Possibile se previsto dal contratto |
| Chi può usarla | Persone fisiche, abitativo, fuori impresa | Anche situazioni escluse dalla cedolare, secondo il relativo trattamento fiscale |
| Acconto | Di regola pari al 100% dell'imposta dell'anno precedente | Regole degli acconti IRPEF |
La scheda dell'Agenzia delle Entrate per gli intermediari chiarisce che la cedolare sostituisce l'IRPEF e le relative addizionali sul reddito dell'immobile, oltre a registro e bollo normalmente collegati a registrazione, risoluzione o proroga. Le altre differenze della tabella richiedono una simulazione sul contratto effettivo: agevolazioni specifiche, comproprietà e situazioni particolari possono cambiare il risultato.
Un prezzo fisso contro una tassazione progressiva
L'analogia più semplice è questa: la cedolare è un prezzo fisso sul biglietto intero. L'IRPEF, invece, colloca il reddito imponibile dell'affitto nella situazione reddituale che il contribuente già possiede.
Chi ha altri redditi consistenti non dovrebbe confrontare la cedolare con l'aliquota media indicata nella propria dichiarazione. Deve chiedersi quanto aumenta l'imposta aggiungendo il reddito dell'immobile: è questa differenza che rende utile la simulazione.
L'infografica riassume i due meccanismi.
Quando il vantaggio fiscale non basta
La cedolare tende a essere interessante quando la tassazione marginale ordinaria, considerando le addizionali, risulta più gravosa. Il vantaggio può essere particolarmente marcato per un concordato realmente ammesso all'agevolazione, ma non va valutato isolando l'imposta dal canone che il contratto consente di chiedere.
Un canone concordato più basso può produrre meno reddito disponibile di un canone libero, anche pagando meno imposte. La scelta riguarda quindi canone ottenibile, stabilità della locazione e netto finale, non soltanto la percentuale fiscale.
Un regime può essere fiscalmente conveniente senza essere la soluzione economicamente migliore per quello specifico immobile.
Anche la rinuncia all'aggiornamento ISTAT merita attenzione nei contratti lunghi. Per valutare gli oneri che restano fuori dalla cedolare, è utile distinguere le regole dell’imposta di registro sugli affitti dalle imposte sul reddito.
L'ordinaria merita una verifica quando il proprietario ha un'imposizione personale contenuta o quando l'aggiornamento del canone assume un peso rilevante. La decisione va presa confrontando due prospetti completi, non due aliquote isolate.
Esempi di calcolo su canoni reali
I seguenti sono scenari ipotetici di calcolo, non preventivi fiscali personali. I canoni e le commissioni sono assunzioni dell'esempio; i risultati derivano dalle moltiplicazioni indicate.
Imposta in euro su quattro situazioni tipo
| Situazione | Canone annuo | Aliquota | Cedolare |
|---|---|---|---|
| Un abitativo a canone libero | 12.000 euro | 21% | 2.520 euro |
| Un concordato ammesso | 12.000 euro | 10% | 1.200 euro |
| Prima locazione breve, scelta in dichiarazione | 20.000 euro | 21% | 4.200 euro |
| Seconda locazione breve | 15.000 euro | 26% | 3.900 euro |
| Due brevi con l'aliquota minore sull'unità maggiore | 35.000 euro | 21% e 26% | 8.100 euro |
| Due brevi con la scelta invertita | 35.000 euro | 26% e 21% | 8.350 euro |
Canone libero e concordato
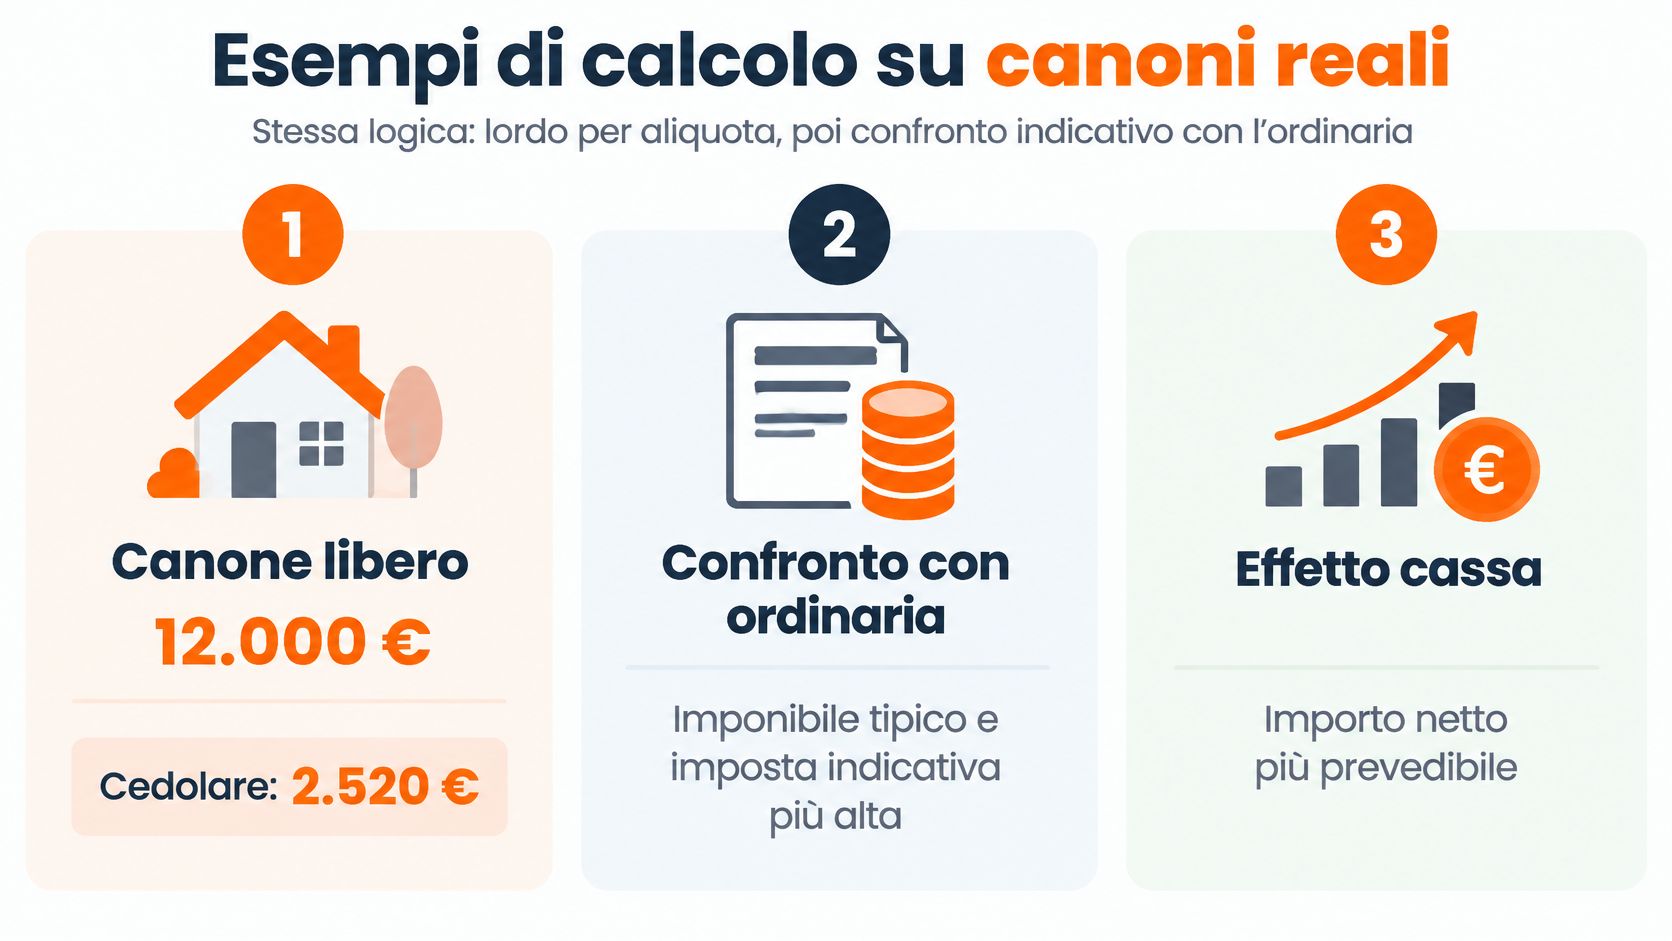
Nel primo scenario, il calcolo è 12.000 × 21% = 2.520 euro. Per un confronto puramente illustrativo, ipotizziamo un imponibile ordinario di 11.400 euro e un'aliquota marginale del 35%: la sola IRPEF sarebbe 3.990 euro, prima delle addizionali e di un'imposta di registro ipotizzata in 240 euro.
L'aliquota marginale usata qui è un'assunzione matematica, non un'indicazione degli scaglioni da applicare alla dichiarazione personale. In questa simulazione la cedolare è nettamente meno onerosa, ma il confronto definitivo richiede anche gli altri elementi della posizione fiscale.
Nel secondo scenario, a parità di canone ipotizzato, il concordato ammesso produce 12.000 × 10% = 1.200 euro. Il risultato vale soltanto se l'agevolazione è effettivamente spettante: un errore nella qualificazione del contratto non si risolve semplicemente applicando l'aliquota più favorevole.
L'immagine sintetizza il metodo di calcolo.
Due appartamenti e una scelta che incide sul totale
Nel terzo scenario, assegnare l'aliquota minore all'alloggio con 20.000 euro di canoni genera 4.200 euro di imposta; sull'altro alloggio, 15.000 × 26% = 3.900 euro. Il totale ipotetico è 8.100 euro.
Invertendo la scelta, il primo alloggio genera 5.200 euro e il secondo 3.150 euro: il totale sale a 8.350 euro. A parità di canoni e condizioni, la scelta comporta quindi 250 euro di differenza.
Aggiungiamo una commissione di piattaforma ipotetica del 15% sui 20.000 euro: dopo la trattenuta restano 17.000 euro, ma la base della cedolare rimane il canone lordo dell'esempio. Dopo la relativa imposta resterebbero 12.800 euro, ancora prima degli altri costi.
Il secondo conto riguarda la cassa
Secondo le istruzioni dell'Agenzia delle Entrate sui versamenti, l'acconto ordinario è pari al 100% dell'imposta dell'anno precedente. Applicando il metodo storico allo scenario con imposta di 8.100 euro, l'acconto successivo sarebbe quindi un ulteriore importo dello stesso ammontare da programmare.
Non è una seconda imposta definitiva sul medesimo reddito. È un anticipo che concorre alla liquidazione del periodo successivo, ma richiede comunque denaro disponibile.
Regola di cassa: non considerare interamente spendibile il saldo della piattaforma. Separa subito imposta stimata, anticipi fiscali e costi operativi.
Come aderire alla cedolare e versare gli acconti
L'opzione fiscale richiede un adempimento formale. Informare l'ospite o indicare genericamente la cedolare nella descrizione dell'annuncio non basta.
Dalla verifica del contratto all'opzione
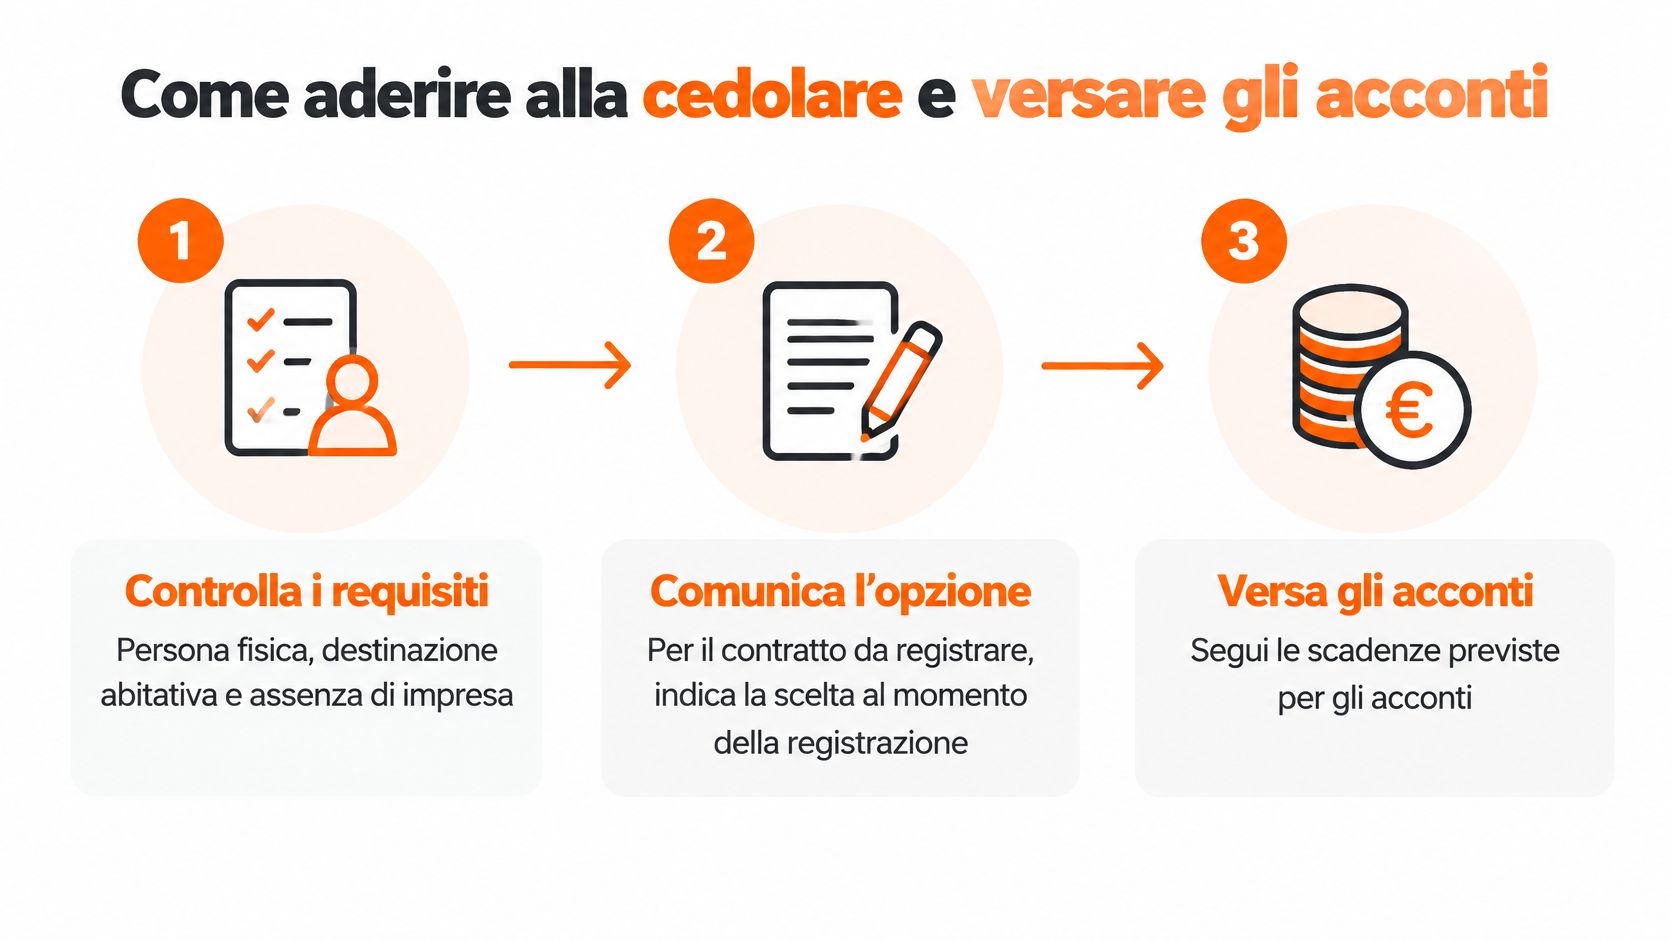
Controlla i requisiti. Verifica la posizione del locatore, la destinazione abitativa e l'assenza di esercizio di impresa o professione. Se la situazione è cambiata nel tempo, non riutilizzare automaticamente la scelta dell'anno precedente.
Gestisci la comunicazione al conduttore. Nei casi previsti, comunica preventivamente la scelta e la rinuncia agli aggiornamenti del canone mediante raccomandata, verificando le eventuali ipotesi di esonero quando la rinuncia è già espressa nel contratto. Non presumere che qualsiasi messaggio o PEC sostituisca automaticamente la formalità richiesta.
Indica l'opzione nella sede corretta. Per il contratto soggetto a registrazione si utilizza il modello RLI. Per le locazioni brevi non soggette a registrazione obbligatoria, la scelta si esercita in dichiarazione: la durata del singolo soggiorno non esaurisce tutti i controlli sull'obbligo di registrazione.
La corretta impostazione del contratto di locazione turistica aiuta a distinguere gli accordi con l'ospite dagli adempimenti fiscali del proprietario.
L'infografica riassume la sequenza operativa.
Saldo, acconto e calendario
Distingui i due versamenti. Il saldo deriva dalla liquidazione dell'imposta sul reddito del periodo, tenendo conto di quanto già versato o trattenuto. L'acconto anticipa invece l'imposta del periodo successivo.
Verifica soglie e rate. Le regole di pagamento dell'Agenzia delle Entrate prevedono l'acconto quando l'imposta precedente supera 51,65 euro; sotto 257,52 euro si versa in unica soluzione entro il 30 novembre, mentre da tale soglia il versamento si ripartisce normalmente in 40% entro il 30 giugno e 60% entro il 30 novembre, con possibilità di differire il primo pagamento al 30 luglio applicando la maggiorazione dello 0,40%.
Prepara il pagamento e conserva i documenti. Utilizza il modello F24 con i codici tributo corretti e controlla il calendario applicabile alla tua dichiarazione, comprese eventuali proroghe. Conserva ricevute, prospetti e certificazioni delle ritenute degli intermediari.
L'eventuale revoca dell'opzione segue le modalità previste per le annualità interessate. Se prevedi canoni molto inferiori rispetto all'anno precedente, valuta con il commercialista il metodo di determinazione dell'acconto: ridurlo senza una stima attendibile può lasciare un versamento insufficiente.
Per organizzare separatamente l'accoglienza, scopri come NowCheckin può automatizzare il check-in: puoi scaricare l'app per iOS o Android. La gestione dei dati degli ospiti non sostituisce il calcolo dell'imposta.
Locazioni brevi e più appartamenti
Per chi gestisce più alloggi, la prima operazione utile è associare ogni prenotazione all'immobile corretto. La durata del contratto e l'identità di chi loca contano più del nome commerciale utilizzato nell'annuncio.
Contratto, calendario e disponibilità dell'alloggio devono risultare coerenti.
La scheda informativa dell'Agenzia delle Entrate inquadra le locazioni brevi come contratti abitativi di durata non superiore a 30 giorni, anche conclusi tramite intermediari. Quando gli alloggi sono diversi, la selezione dell'unità agevolata va effettuata sui canoni fiscalmente rilevanti, non semplicemente sui bonifici ricevuti.
Chi dichiara il reddito e chi gestisce gli ospiti
Il property manager o il co-host non diventa automaticamente il soggetto passivo dell'imposta sul canone perché riceve materialmente un pagamento o svolge il check-in. Bisogna distinguere il reddito della locazione dal compenso per la gestione e verificare il contratto che regola i rapporti tra le parti.
In presenza di comproprietari, occorre attribuire correttamente il reddito e verificare la posizione fiscale di ciascuno. Se la piattaforma applica una ritenuta, conserva la relativa documentazione: trattenuta dell'intermediario e imposta definitiva non sono sinonimi.
Per riconciliare pagamenti e documenti della piattaforma, può essere utile la guida sulla cedolare secca per gli affitti tramite Booking. Se l'attività assume natura imprenditoriale, bisogna riesaminare l'inquadramento prima di applicare il regime riservato al locatore privato.
Gli obblighi che restano separati
- Identificazione dell'alloggio: verifica il CIN e le altre identificazioni applicabili.
- Pubblica sicurezza: gestisci le comunicazioni tramite Alloggiati Web.
- Flussi turistici: trasmetti arrivi e presenze con il sistema competente.
- Tassa di soggiorno: controlla obblighi e procedure del territorio interessato.
- Comunicazioni regionali: mantieni aggiornati dati dell'alloggio e del locatore.
Il Veneto offre un esempio concreto, non una regola nazionale: la Regione Veneto richiede dati del locatore, dell'alloggio, del periodo, delle camere e dei posti letto, utilizza ROSS1000 per le rilevazioni e distingue le locazioni brevi fino a 30 giorni dalle locazioni turistiche fino a 364 giorni.
Il rischio gestionale è ritrovarsi con archivi incoerenti: canoni dichiarati, presenze statistiche e identificativi dell'abitazione non riconciliati. Associa ogni soggiorno a immobile, date, ospiti, canone e codice identificativo, mantenendo traccia delle rettifiche.
Il video offre un ulteriore supporto alla consultazione.
Scegliere il regime e ordinare i soggiorni
La scelta della cedolare secca sugli affitti funziona quando nasce da un confronto completo. Un'imposta più bassa non compensa automaticamente un canone meno conveniente, costi elevati o una gestione disordinata degli incassi.
Per un proprietario privato con un contratto abitativo, conviene chiedere una simulazione delle alternative sul medesimo periodo. Per un concordato, occorre prima accertare la validità del contratto e l'ammissibilità territoriale; per chi gestisce più locazioni brevi, serve anche una scelta consapevole dell'unità da individuare in dichiarazione.
Una decisione per ogni situazione
- Canone libero: confronta il netto della cedolare con l'incremento effettivo di IRPEF, addizionali e oneri contrattuali.
- Canone concordato: verifica l'agevolazione e confronta il canone ottenibile, non soltanto l'imposta.
- Attività imprenditoriale o immobile non abitativo: non applicare automaticamente il regime delle locazioni abitative private.
- Contratto lungo: attribuisci un valore anche alla possibilità di aggiornare il canone.
- Stagionalità turistica: accantona liquidità durante i mesi di maggiori incassi, senza aspettare la scadenza fiscale.
Un archivio utilizzabile anche durante un controllo
Prima di consegnare i documenti al commercialista, riconcilia prenotazioni, canoni lordi, commissioni, ritenute e pagamenti. Per ogni soggiorno deve essere possibile risalire all'alloggio e alle date corrette, senza confondere il prospetto fiscale con le comunicazioni sugli ospiti.
Per collegare il nostro sistema ad AlloggiatiWeb, configura l'alloggio e inserisci le credenziali del portale insieme alla WSKey disponibile nel tuo profilo. Verifica le impostazioni e gli adempimenti applicabili alla struttura prima di effettuare gli invii.
SchedineCloud archivia automaticamente le ricevute di AlloggiatiWeb, così puoi ritrovarle e mostrarle durante un controllo di polizia. La conservazione delle ricevute documenta gli invii effettuati, ma non sostituisce la documentazione fiscale dei canoni.
Con NowCheckin raccogli i dati degli ospiti e, dopo aver configurato le integrazioni da verificare con il gestore, li invii con un clic ad AlloggiatiWeb, ISTAT e al sistema della tassa di soggiorno, mantenendo questa attività separata dal calcolo della cedolare. Visita il sito e scarica l'app per organizzare il check-in digitale e ritrovare le ricevute archiviate, senza confondere la gestione dell'accoglienza con la dichiarazione dei redditi.


