Hai appena ricevuto un messaggio dall'ospite: “Può mandarmi la ricevuta?”. Il pagamento è arrivato, il check-in è concluso, ma davanti al vecchio modello Word restano i dubbi: quale periodo indicare, come distinguere il canone dalle pulizie, se applicare il bollo e dove conservare la copia.
Una ricevuta affitto compilata bene non richiede formule complicate. Richiede però dati coerenti, un controllo sul regime applicabile e una procedura sempre uguale. Per chi gestisce affitti brevi, appartamenti turistici o locazioni abitative, questo metodo evita di confondere il pagamento con il contratto, la quietanza con la registrazione fiscale e l'importo incassato con il netto dopo le commissioni.
A cosa serve davvero una ricevuta di affitto
Il momento più delicato arriva dopo l'incasso. Il conduttore ha pagato il canone, magari con bonifico, e il locatore potrebbe pensare che l'operazione sia già documentata. Il bonifico prova il trasferimento di denaro, ma non descrive sempre con sufficiente chiarezza a quale mensilità, immobile o rapporto contrattuale si riferisca. La ricevuta aggiunge proprio questo collegamento.
In Italia, la quietanza del canone si collega agli obblighi civilistici previsti dalla Legge 27 luglio 1978, n. 392, che disciplina le locazioni di immobili urbani e prevede il rilascio della quietanza da parte del locatore. Una ricevuta corretta documenta somma versata, data del pagamento e rapporto tra proprietario e conduttore.
Quietanza, contratto e bonifico fanno lavori diversi
Il contratto stabilisce le condizioni della locazione. Il bonifico o un altro mezzo di pagamento dimostra il movimento finanziario. La ricevuta dichiara che il locatore ha ricevuto una determinata somma per uno specifico periodo e per un determinato immobile.
Questi documenti non sono intercambiabili. La ricevuta non sostituisce il contratto registrato e non elimina la necessità di conservare la tracciabilità bancaria. Funziona piuttosto come un punto di raccordo tra i due elementi, rendendo più semplice riconciliare gli incassi periodici.
Regola pratica: la ricevuta deve permettere a una persona esterna di capire chi ha pagato, chi ha incassato, quale immobile è coinvolto, per quale periodo e con quale importo.
Un esempio concreto di riconciliazione
Supponiamo che un proprietario gestisca più appartamenti e riceva pagamenti in date diverse. Un bonifico con una causale generica può diventare difficile da associare a una specifica mensilità, soprattutto se l'importo comprende anche oneri accessori. Una ricevuta numerata, con periodo di riferimento e indirizzo dell'immobile, consente invece di collegare rapidamente il pagamento alla posizione corretta.
Lo stesso principio vale per un property manager. Quando incassa per immobili diversi, l'errore più comune non è necessariamente l'importo sbagliato. È l'associazione sbagliata tra ospite, appartamento e periodo. Una quietanza precisa riduce questo rischio e rende l'archivio più leggibile.
La ricevuta ha quindi un valore probatorio concreto, ma non va presentata come una protezione assoluta. In caso di controllo o controversia, sarà valutata insieme al contratto, alle comunicazioni e alle prove del pagamento. Il suo valore cresce quando tutti i riferimenti sono coerenti.
I campi da inserire per non sbagliare
Un modello efficace non deve essere lungo. Deve contenere i dati che identificano senza ambiguità il pagamento. Prima di firmare una ricevuta affitto compilata, controlla ogni campo come se dovessi ricostruire l'operazione diversi mesi dopo.
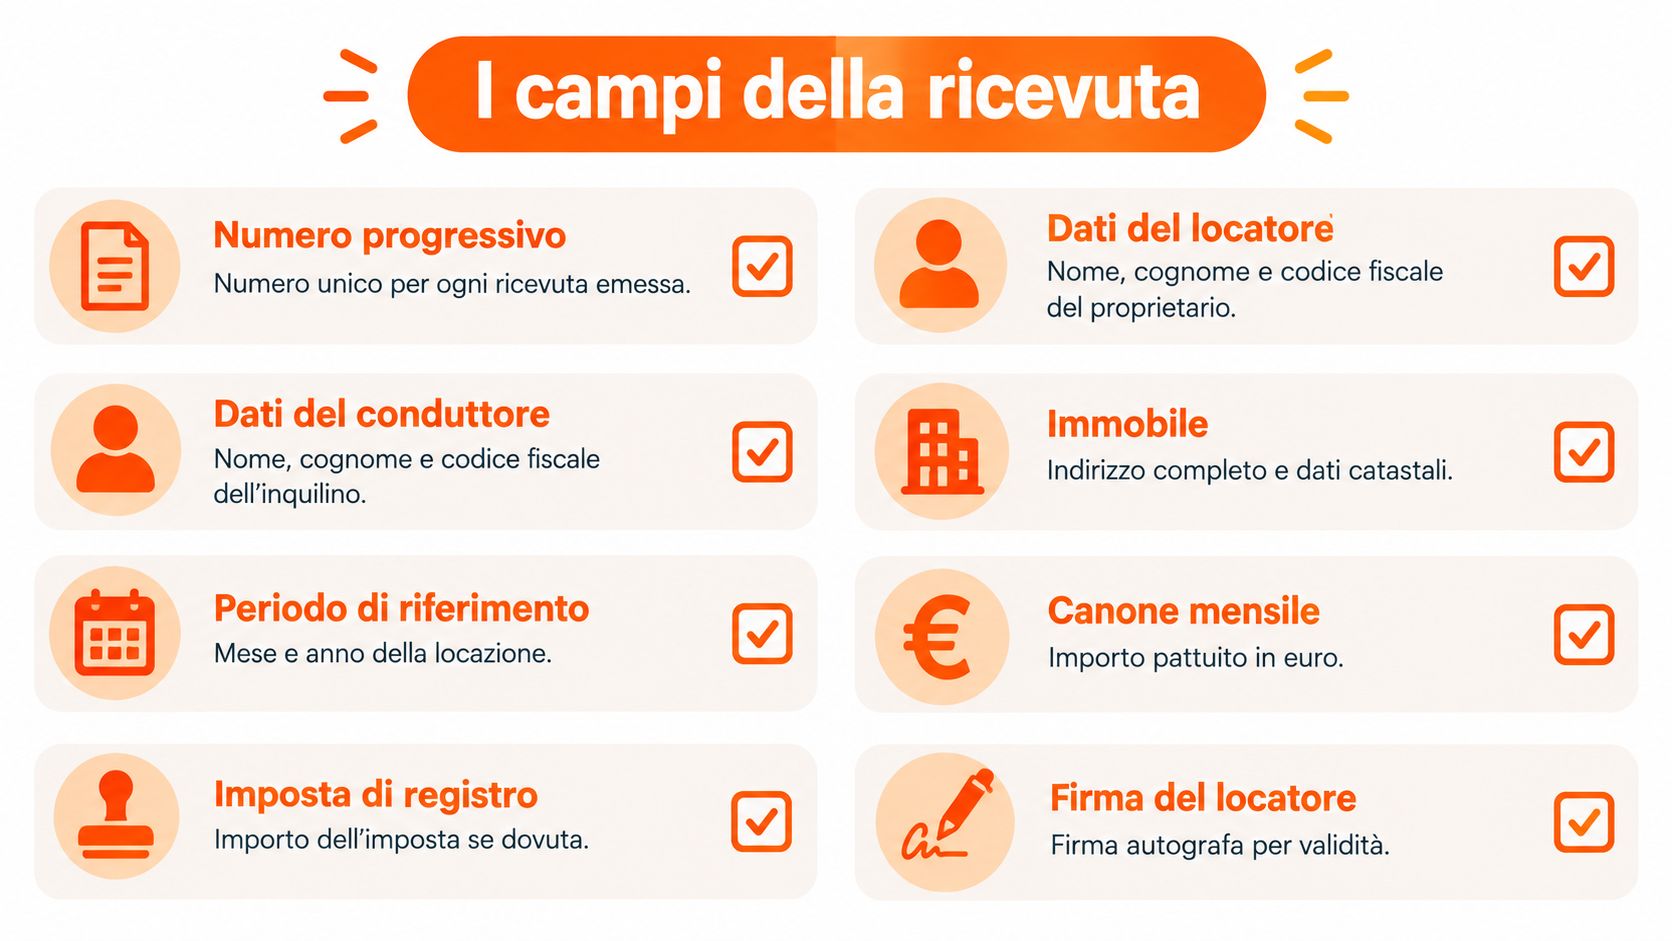
Numerazione e data
- Numero progressivo: assegna un numero unico alla ricevuta emessa. Una sequenza continua rende più facile individuare documenti mancanti o duplicati.
- Data di emissione o incasso: indica la data corretta dell'operazione. Evita di usare una data approssimativa, soprattutto quando il documento viene preparato dopo il pagamento.
Esempio: “Ricevuta n. 018, emessa il 15 marzo”. Se utilizzi serie separate per immobili diversi, devi mantenere una logica stabile e impedire sovrapposizioni.
Dati delle parti
Riporta nome, cognome e codice fiscale, quando disponibile, del locatore e del conduttore. Non limitarti al nome di battesimo o a una denominazione informale: la ricevuta deve collegare il pagamento a soggetti identificabili.
Per un affitto breve, usa i dati del soggetto che ha stipulato il contratto o effettuato la prenotazione secondo il tuo flusso documentale. Per una locazione ordinaria, mantieni gli stessi dati già presenti nel contratto, così eviti differenze di scrittura che rendono più difficile il confronto.
Immobile e periodo
Indica l’indirizzo completo dell'immobile. Se gestisci più unità nello stesso edificio, aggiungi l'interno, la scala o un riferimento interno che permetta di distinguere l'appartamento.
Il periodo deve essere altrettanto chiaro. In una locazione ordinaria può essere il mese o l'intervallo coperto dal canone. In un soggiorno breve, indica le date di arrivo e partenza o il periodo esatto previsto dal contratto.
Importo e componenti separate
Scrivi l'importo pagato in euro e specifica a cosa si riferisce. Se sono presenti pulizie, servizi accessori o altri oneri, separali dal canone invece di inserire una cifra unica non spiegata.
Una causale leggibile può seguire questa logica: “Canone di locazione relativo al periodo indicato, immobile sito in [indirizzo]”. Per un soggiorno breve, puoi distinguere “canone”, “pulizia” e “servizi accessori”, indicando il totale riscosso in modo trasparente.
Modalità di pagamento e sottoscrizione
Indica se il pagamento è avvenuto tramite bonifico, carta, contanti o altro metodo previsto dal tuo processo. Il riferimento non sostituisce la prova bancaria, ma aiuta a collegare ricevuta e movimento finanziario.
Chiudi con la firma del locatore oppure con una validazione elettronica coerente con il sistema usato. Per una ricevuta digitale, conserva il file emesso nella sua forma originaria, senza affidarti soltanto a una stampa successiva.
L'imposta di bollo va verificata separatamente. Secondo le indicazioni dell’Agenzia delle Entrate sul bollo per ricevute e fatture esenti da IVA, quando ricorrono i presupposti tributari, per documenti di importo superiore a 77,47 euro si applica un bollo di 2,00 euro.
Come compilare la ricevuta in pratica
La compilazione cambia in base al rapporto. Un soggiorno breve e una locazione abitativa ordinaria possono avere campi simili, ma non vanno trattati come se fossero lo stesso contratto.
Scenario uno, locazione breve
Prima di scrivere la ricevuta, verifica che il rapporto riguardi un immobile abitativo, sia stipulato da persone fisiche al di fuori dell'attività d'impresa e abbia una durata non superiore a 30 giorni. In questa situazione, in via generale, non sussiste l'obbligo di registrazione, salvo il caso di contratto formato per atto pubblico o scrittura privata autenticata, come chiarito dalla guida dell'Agenzia delle Entrate sulle locazioni brevi.
Un flusso pratico può essere questo:
- assegna il numero progressivo e inserisci la data;
- verifica i dati del locatore e del conduttore;
- indica indirizzo e periodo del soggiorno;
- separa canone, pulizia e servizi accessori;
- riporta l'importo lordo riscosso;
- specifica la modalità di pagamento;
- applica il controllo fiscale prima della firma o della validazione elettronica.
Esempio di causale: “Ricevuta per il corrispettivo della locazione breve dell'immobile sito in [indirizzo], periodo [data iniziale] - [data finale], canone euro [importo], pulizia euro [importo], totale riscosso euro [importo]”.
Non inserire soltanto “saldo soggiorno”. Una formula generica non aiuta a ricostruire l'operazione e non distingue le voci che compongono l'incasso.
Dopo la compilazione, puoi confrontare il tuo modello con la guida dedicata alla ricevuta per affitto breve, soprattutto se alterni soggiorni turistici e contratti di durata diversa.
Per una dimostrazione visiva del flusso di compilazione, puoi guardare questo video:
Scenario due, locazione abitativa ordinaria
Nel rapporto ordinario, la ricevuta deve richiamare con precisione la mensilità o il periodo coperto dal pagamento e restare coerente con il contratto. Inserisci la causale, l'immobile e l'importo effettivamente incassato, distinguendo eventuali oneri accessori.
Esempio: “Ricevuta del pagamento del canone relativo al periodo [mese e anno], come previsto dal contratto di locazione dell'immobile sito in [indirizzo], importo euro [importo], oneri accessori euro [importo], totale riscosso euro [importo]”.
Qui l'obiettivo non è trasformare la ricevuta in una copia del contratto. È creare un collegamento chiaro tra contratto, pagamento e periodo. Se il canone arriva tramite bonifico, conserva insieme ricevuta e contabile, usando una denominazione dei file che renda immediata la ricerca.
La ricevuta privata non dimostra da sola l'avvenuta registrazione del contratto. Se hai un adempimento telematico, archivia il documento dell'Agenzia separatamente ma nella stessa posizione documentale.
Bollo cedolare e lordo da indicare correttamente
Gli errori fiscali nascono spesso da un automatismo. Si applica il bollo a ogni ricevuta, oppure lo si esclude sempre perché il locatore utilizza la cedolare secca. Entrambi gli approcci sono fragili: cedolare secca e imposta di bollo riguardano verifiche diverse.
Per ricevute o fatture esenti da IVA di importo superiore a 77,47 euro, il bollo indicato dall'Agenzia delle Entrate è di 2,00 euro, quando ricorrono i presupposti tributari. Il controllo va fatto sul documento e sull'operazione concreta, non soltanto sul nome del regime fiscale.
Cedolare secca e ritenuta dell'intermediario
Nelle locazioni brevi, il locatore, il sublocatore o il comodatario può optare per la cedolare secca. Per questo ambito, l'Agenzia delle Entrate indica l'aliquota del 21%, che sostituisce IRPEF, addizionali e, se il contratto viene registrato, imposte di registro e di bollo.
La cedolare secca riguarda il reddito del locatore. Non va confusa con il modo in cui compili la quietanza e non autorizza a cancellare dal documento le singole componenti dell'incasso.
Quando interviene un intermediario nel pagamento, la ritenuta del 21% sui corrispettivi lordi deve essere operata al momento del pagamento al beneficiario. La ricevuta deve comunque rappresentare il corrispettivo lordo, non il netto rimasto dopo commissioni o trattenute.
| Controllo | Regola | Cosa scrivere in ricevuta |
|---|---|---|
| Classificazione del rapporto | Distingui locazione breve e ordinaria prima dell'emissione | Causale coerente con il contratto e il periodo |
| Bollo | Verifica la soglia di 77,47 euro e il bollo di 2,00 euro quando dovuti | Indica separatamente il bollo, se addebitato |
| Cedolare secca | Considera il regime fiscale del reddito del locatore | Non usarla per eliminare automaticamente ogni riferimento al bollo |
| Importo lordo | Le commissioni dell'intermediario non riducono il corrispettivo contrattuale | Riporta il lordo e gestisci la trattenuta separatamente |
| Conservazione | Archivia ricevuta, prova del pagamento e dati del soggiorno | Mantieni numerazione e riferimenti ricercabili |
La sequenza più sicura è: classificare il rapporto, identificare chi emette e chi interviene nel pagamento, calcolare il lordo contrattuale, verificare IVA, bollo e ritenuta separatamente, poi conservare il fascicolo completo. Per i casi più ricorrenti, consulta anche la guida operativa sulla marca da bollo per la ricevuta d'affitto.
Conservazione cartacea e digitale senza rischi
Una ricevuta compilata bene perde parte del suo valore se non riesci a ritrovarla. La scelta tra carta e digitale dipende dal volume di documenti, dal numero di immobili e da chi deve accedere all'archivio.
Due metodi a confronto
| Metodo | Punti di forza | Limiti operativi |
|---|---|---|
| Carta | Firma immediata e lettura semplice | Ricerca lenta, rischio di smarrimento e copie incomplete |
| PDF organizzato | Invio rapido e archiviazione per data o numero | Richiede nomi file coerenti e copie realmente conservate |
| Flusso digitale integrato | Riduce la trascrizione e centralizza i documenti | Va configurato con regole chiare su accessi e versioni |
Con pochi rapporti, un raccoglitore cartaceo può funzionare. Per ogni ricevuta conserva una copia firmata, la prova del pagamento e il riferimento al periodo. Se gestisci più immobili, separa almeno per struttura e mantieni una numerazione che non generi duplicati.
Nel digitale, usa un nome file prevedibile, per esempio con numero ricevuta, data e immobile. Evita file chiamati soltanto “ricevuta nuova” o “documento ospite”, perché diventano inutilizzabili quando devi cercare un pagamento specifico.
Non confondere la quietanza con la registrazione
La ricevuta privata del canone dimostra il pagamento tra le parti. La ricevuta telematica dell'Agenzia delle Entrate dimostra invece l'esito dell'adempimento fiscale relativo al contratto.
Per le registrazioni trasmesse correttamente, l'operazione si considera eseguita nel giorno in cui i dati pervengono all'Amministrazione finanziaria. I servizi telematici rendono disponibile una ricevuta con dati inviati, data ed estremi di registrazione, oltre a un'ulteriore comunicazione sull'addebito di imposte, interessi ed eventuali sanzioni, come indicato nei servizi telematici dell'Agenzia delle Entrate per le locazioni.
Conserva quindi due elementi distinti: quietanza del pagamento e ricevuta telematica di registrazione, quando prevista. La loro separazione evita di presentare il documento sbagliato durante una verifica.
Per strutture con molti arrivi e partenze, strumenti di gestione come Nowcheckin possono affiancare un archivio documentale organizzato, mentre una soluzione dedicata alla conservazione dei documenti digitali aiuta a definire nomi, date e criteri di ricerca. L'automazione non sostituisce il controllo fiscale, ma può ridurre il numero di dati copiati manualmente.
Verifica finale errori comuni e prossimi passi
Prima di inviare la ricevuta, fai un controllo breve ma sempre uguale. Confronta nome delle parti, immobile, periodo e importo con il contratto o con i dati del soggiorno. Poi verifica che la modalità di pagamento e la firma siano coerenti con il documento che stai consegnando.
Per le locazioni abitative ordinarie, il riferimento generale è la Legge 9 dicembre 1998, n. 431, entrata in vigore il 30 dicembre 1998, che disciplina le locazioni e il rilascio degli immobili adibiti a uso abitativo. La ricevuta deve restare coerente con quel rapporto, senza diventare un sostituto del contratto.
La checklist prima dell'invio
- Identità: locatore e conduttore sono indicati correttamente?
- Periodo: la mensilità o le date del soggiorno sono leggibili?
- Importo: il lordo è distinto da pulizie, servizi e commissioni?
- Bollo: hai verificato soglia, esenzione e importo applicabile?
- Regime: hai separato cedolare secca, ritenuta e bollo?
- Archivio: hai conservato ricevuta, prova del pagamento e dati collegati?
Gli errori più frequenti derivano da modelli copiati in fretta, numerazioni duplicate e file inviati senza una copia interna. Un processo digitale può aiutare soprattutto quando il check-in, la raccolta dati e la ricevuta fanno parte dello stesso flusso. Nowcheckin, per esempio, acquisisce i dati dal documento dell'ospite e può generare una ricevuta d'affitto in PDF, riducendo la riscrittura manuale dei dati.
La tecnologia non decide quale regime fiscale applicare e non sostituisce il parere del professionista nei casi dubbi. Ti permette però di partire da dati più ordinati, recuperare più facilmente la documentazione e mantenere una procedura uniforme tra più immobili.
Trasforma la gestione degli ospiti della tua struttura con Nowcheckin, raccogliendo i dati dal documento e organizzando check-in e ricevute digitali in un unico flusso. Visita NowCheckin e scarica l'app per ridurre la compilazione manuale e mantenere più ordinata la documentazione dei tuoi soggiorni.


