A Lignano la tassa di soggiorno va da 0,50 € a 1,50 € per persona a notte, in base alla categoria della struttura, e si applica per un massimo di 10 pernottamenti consecutivi. Questi importi si riferiscono alle tariffe comunali pubblicate per il 2025, da verificare prima di utilizzarle per la stagione 2026.
Hai il calendario delle prenotazioni aperto, alcune ricevute da archiviare e un ospite che chiede perché deve pagare un importo diverso da quello dell'hotel accanto. Il calcolo sembra semplice, finché devi collegarlo alle presenze effettive, alle esenzioni e al versamento al Comune.
Per gestire correttamente la tassa di soggiorno a Lignano non basta incassare la somma giusta. Devi poter dimostrare da quale soggiorno deriva, come l'hai dichiarata e con quale pagamento l'hai riversata. Un check-in digitale aiuta a organizzare i dati iniziali, ma la riconciliazione resta il passaggio decisivo: ogni cifra deve essere ricostruibile anche quando la stagione è terminata.
Tariffe della tassa di soggiorno a Lignano per categoria
L'imposta si calcola per persona e per notte, non per camera o per prenotazione. Le FAQ sull'imposta di soggiorno del Comune di Lignano Sabbiadoro riportano le tariffe della tabella seguente e, per il 2025, il periodo dal 1° maggio al 30 settembre, pari a 153 giorni, con un massimo di 10 pernottamenti consecutivi imponibili.
La tabella contiene anche un esempio uniforme: due ospiti, entrambi soggetti all'imposta, che soggiornano per cinque notti interamente comprese nel periodo impositivo. Gli importi dell'ultima colonna sono il risultato della moltiplicazione della tariffa per gli ospiti e per le notti.
Tariffe per persona a notte ed esempio di calcolo
| Tipologia di struttura | Tariffa per persona a notte (€) | Esempio: 2 ospiti per 5 notti (€) |
|---|---|---|
| Alberghi 1 e 2 stelle | 0,70 | 7,00 |
| Residenze turistico-alberghiere 2 stelle | 0,70 | 7,00 |
| Unità abitative, locazioni turistiche, bed and breakfast e affittacamere | 0,70 | 7,00 |
| Alberghi 3 stelle | 1,00 | 10,00 |
| Residenze turistico-alberghiere 3 stelle | 1,00 | 10,00 |
| Marina resort | 1,00 | 10,00 |
| Alberghi 4 stelle | 1,20 | 12,00 |
| Alberghi 5 stelle | 1,50 | 15,00 |
| Campeggi 3 stelle | 0,50 | 5,00 |
| Villaggi turistici | 0,80 | 8,00 |
La distinzione importante è tra categoria della struttura e servizi acquistati dall'ospite. Per scegliere la tariffa non devi partire dal prezzo della camera, dalla colazione inclusa o dal canale di prenotazione, ma dalla classificazione applicabile alla tua attività.
Un appartamento turistico o un B&B non è escluso dall'imposta soltanto perché appartiene al settore extra-alberghiero. Le tipologie indicate nella medesima fascia seguono lo stesso criterio di calcolo, salvo le eventuali esenzioni personali previste dal regolamento vigente.
Come configurare il gestionale senza confondere le stagioni
Inserisci la categoria corretta nell'anagrafica della struttura e separa la tariffa dal periodo in cui deve essere applicata. Sono impostazioni diverse: una tariffa esatta, applicata a notti non imponibili, produce comunque un risultato sbagliato.
Regola operativa: conserva insieme alla configurazione una copia del documento comunale utilizzato e annota a quale stagione si riferisce.
Il limite dei pernottamenti va gestito sul soggiorno consecutivo, non semplicemente sul numero di righe della prenotazione. Se prolunghi una permanenza, controlla che il programma non riparta automaticamente dall'inizio come se fosse un nuovo arrivo.
Prima di utilizzare questa tabella per la stagione corrente, verifica gli aggiornamenti ufficiali del Comune. I valori riportati descrivono la disciplina pubblicata per la stagione precedente e non costituiscono, da soli, conferma delle tariffe attualmente applicabili.
Chi paga l'imposta e chi deve riscuoterla
Il tributo è a carico dell'ospite non residente, quando il soggiorno rientra nei casi imponibili. Chi gestisce la struttura cura la riscossione e gli adempimenti verso il Comune: il pagamento della camera e quello del tributo devono restare distinguibili nelle registrazioni, perché ogni cifra deve essere ricostruibile anche a distanza di tempo.
Puoi organizzare l'incasso al check-in oppure insieme al saldo del soggiorno, comunicando l'importo in modo chiaro. La scelta del momento cambia la comodità dell'operazione: gli elementi da registrare restano gli stessi, cioè quanto è dovuto, quanto è stato effettivamente riscosso e quanto resta da recuperare.
La consegna dei documenti è anche il momento per verificare i dati necessari al calcolo.
Un mancato incasso non è un'esenzione
Supponi che gli ospiti di un B&B non paghino il tributo all'arrivo. Non cancellare l'importo dal registro e non contrassegnarli come esenti: mancato pagamento ed esenzione sono situazioni diverse e producono effetti diversi in dichiarazione.
La somma dovuta va rappresentata nella dichiarazione anche quando non è stata recuperata dal cliente. Tienila come voce distinta, collegata alla prenotazione: in questo modo il recupero resta documentabile e l'incassato torna a coincidere con quanto dichiarato.
I compiti da tenere separati sono:
- Riscuotere: comunicare l'importo all'ospite e registrare l'incasso.
- Dichiarare: rappresentare correttamente presenze imponibili ed eventuali esenzioni.
- Versare: riversare al Comune quanto dovuto, conservando la prova del pagamento.
Gli adempimenti contabili legati alle somme riscosse dipendono dalla disciplina applicabile alla tua struttura. Prima della stagione chiedi conferma all'ufficio tributi degli obblighi aggiornati, così registri e versamenti seguono la stessa regola dall'inizio.
Per valutare un caso particolare, consulta la guida sull'esenzione dalla tassa di soggiorno, verificando poi la regola locale. Per documentare un eventuale recupero servono nominativo, riferimento della prenotazione, date effettive, calcolo dell'importo e stato dell'incasso.
Come calcolare l'imposta per ogni soggiorno
Parti dai dati di ciascun ospite, non dal totale della prenotazione. Una camera può ospitare persone con posizioni differenti, e una modifica della partenza può cambiare il calcolo iniziale.
L'infografica riassume il percorso dalla verifica dei dati alla registrazione dell'incasso.
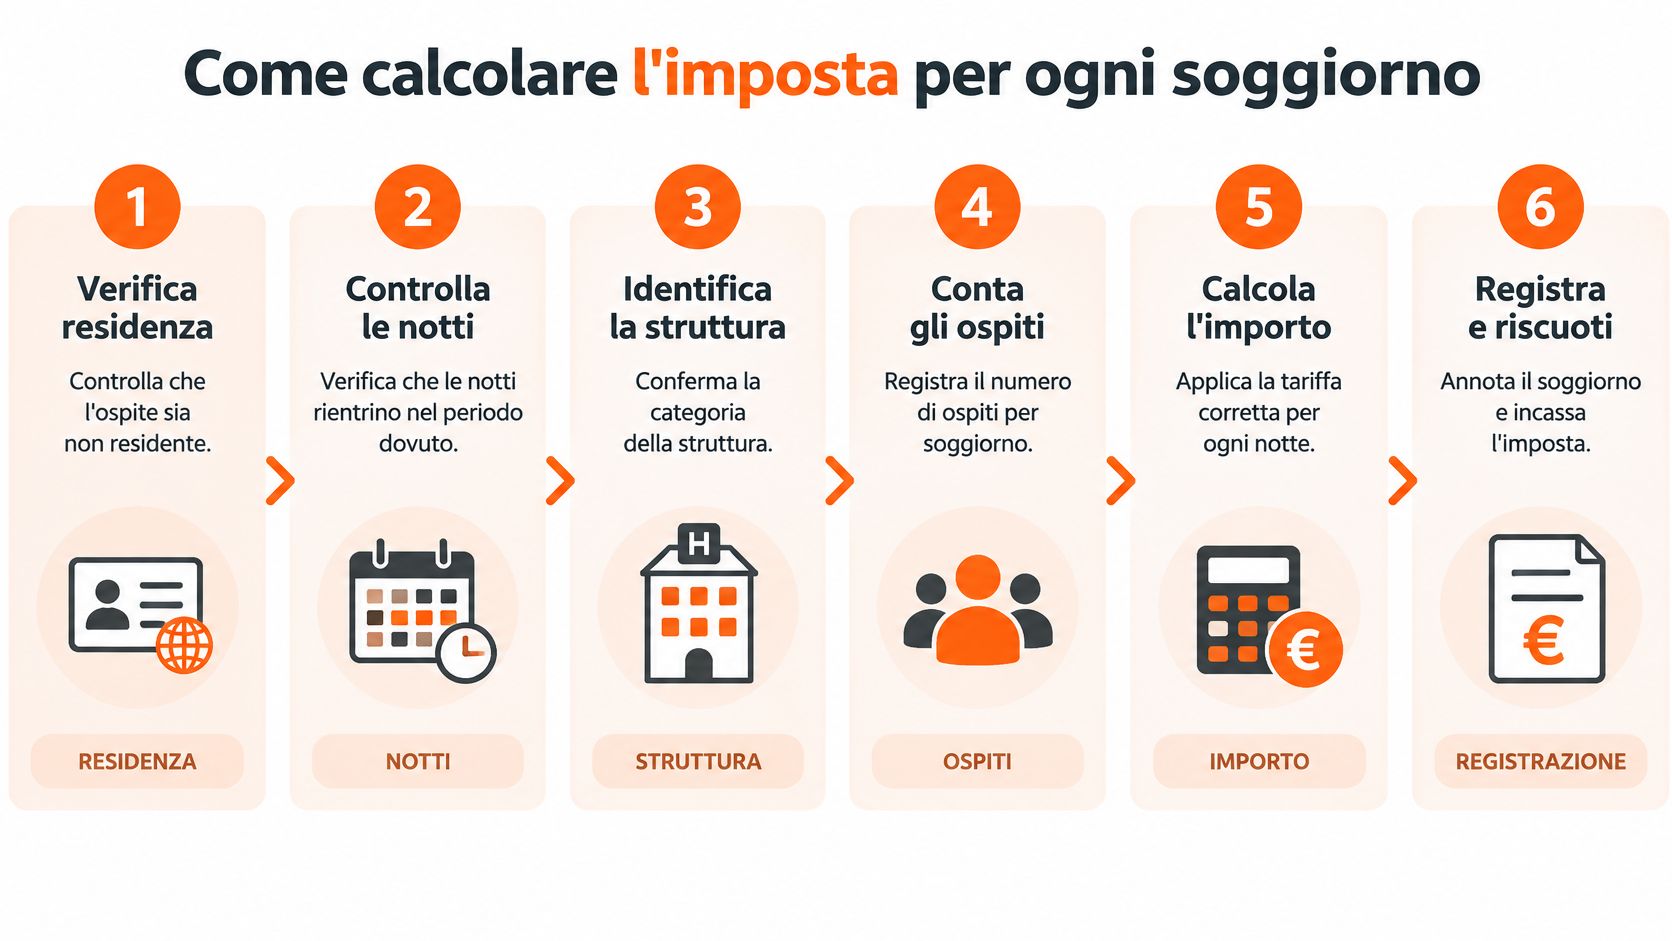
La procedura da seguire
- Verifica la residenza. Controlla se l'ospite è residente nel Comune. Non dedurlo dalla nazionalità o dalla lingua parlata: sono informazioni diverse dalla residenza.
- Controlla le date effettive. Seleziona soltanto le notti comprese nel periodo impositivo della stagione applicabile. Non considerare automaticamente tassabile l'intera prenotazione.
- Conta i pernottamenti consecutivi. Applica il tetto previsto dalla disciplina comunale, anche quando il soggiorno viene prolungato o registrato con riferimenti diversi.
- Individua la categoria. Usa la tariffa associata alla struttura effettivamente occupata. Questo controllo è particolarmente utile quando amministri attività di categorie differenti.
- Moltiplica gli elementi imponibili. Il calcolo è tariffa per persona × ospiti soggetti all'imposta × notti tassabili. Se gli ospiti hanno permanenze differenti, calcola separatamente le rispettive posizioni.
- Registra il risultato individuale. Conserva notti conteggiate, tariffa utilizzata, eventuale motivo di esclusione e importo. Il solo totale della prenotazione non spiega come sei arrivato alla somma.
Gli esempi seguenti sono simulazioni, calcolate con le tariffe della tabella precedente e con tutti gli ospiti soggetti all'imposta. Non rappresentano una conferma delle condizioni della stagione corrente.
Esempi di calcolo dell'imposta
| Caso | Tariffa (€) | Ospiti | Notti tassabili | Imposta dovuta (€) |
|---|---|---|---|---|
| B&B con soggiorno di 5 notti | 0,70 | 2 | 5 | 7,00 |
| Hotel 3 stelle per 4 notti | 1,00 | 2 | 4 | 8,00 |
| Hotel 5 stelle con soggiorno di 10 notti | 1,50 | 2 | 10 | 30,00 |
| Hotel 5 stelle con soggiorno di 14 notti (tassabili solo 10) | 1,50 | 2 | 10 | 30,00 |
| Villaggio turistico per 3 notti | 0,80 | 4 | 3 | 9,60 |
| Campeggio 3 stelle per 6 notti | 0,50 | 3 | 6 | 9,00 |
L'errore più facile è moltiplicare la tariffa per tutta la permanenza senza applicare il limite. Un altro è usare il numero di ospiti inizialmente prenotati anche quando qualcuno arriva dopo o riparte prima.
Conserva il dettaglio del calcolo, non soltanto il risultato: chi controlla deve poter risalire dalle somme alle presenze.
Se l'ospite è residente o tutte le notti sono fuori dal periodo dovuto, non si genera imposta secondo i criteri descritti. Per ulteriori esenzioni, verifica il regolamento comunale vigente prima di applicarle.
Per approfondire il metodo, puoi consultare la guida su come si calcola la tassa di soggiorno. Alla partenza, confronta sempre il conteggio aggiornato con il registro e con quanto hai incassato.
Il video può accompagnare il controllo operativo dei passaggi.
Scadenze mensili e annuali del gestore
Le indicazioni del servizio comunale dedicato all'imposta di soggiorno fissano entro il 15 del mese successivo tre adempimenti: dichiarazione mensile telematica, riversamento delle somme e inserimento degli estremi del versamento nel portale Pegaso. Per l'anno, la stessa fonte indica la dichiarazione annuale entro il 30 giugno dell'anno successivo e il conto della gestione su Modello 21 entro il 30 novembre.
Questi adempimenti non sono intercambiabili. Trasmettere la dichiarazione non significa aver eseguito il pagamento, e pagare non significa aver completato la registrazione sul portale. Funzionano come anelli di una stessa catena: se uno manca, l'importo versato non risulta ricostruibile per chi verifica.
Scadenze e adempimenti del gestore
| Scadenza | Adempimento | Destinatario |
|---|---|---|
| Entro il 15 del mese successivo | Dichiarazione mensile telematica con ospiti, pernottamenti imponibili, esenti e importo dovuto | Comune |
| Entro il 15 del mese successivo | Versamento delle somme riscosse | Tesoreria comunale o PagoPA |
| Entro il 15 del mese successivo | Inserimento degli estremi del versamento | Portale Pegaso |
| Entro il 30 giugno dell'anno successivo | Dichiarazione annuale | Agenzia delle Entrate |
| Entro il 30 novembre | Conto della gestione su Modello 21 | Comune |
Prima di compilare il Modello 21, verifica con l'ufficio tributi l'obbligo attualmente applicabile alla tua struttura e l'annualità interessata, così da trattare il calendario come riferimento corretto e non come istruzione definitiva.
Come esempio di applicazione del termine mensile, le operazioni relative a luglio si completano entro il 15 agosto. Nel tuo calendario operativo, anticipa il controllo rispetto alla scadenza: il tempo serve soprattutto a risolvere differenze tra presenze e incassi, non a compilare l'ultima schermata la vigilia del termine.
Come chiudere il mese
Prepara prima il riepilogo delle presenze effettive. Se inizi dal totale degli incassi, rischi di lasciare fuori gli importi dovuti ma non ancora recuperati oppure di includere somme riferite a soggiorni diversi.
Procedi quindi con una sequenza documentabile:
- Confronta le presenze: verifica arrivi, partenze, proroghe ed esenzioni.
- Predisponi la dichiarazione: controlla che gli importi derivino dal registro.
- Esegui il versamento: utilizza la modalità prevista dal Comune.
- Completa Pegaso: inserisci gli estremi e conserva la conferma dell'operazione.
Per distinguere i canali di pagamento dai passaggi dichiarativi, consulta anche la guida su come si paga la tassa di soggiorno.
Assegna una persona alla chiusura del mese e prevedi una verifica finale per chi la sostituisce durante ferie o assenze. Prima dell'invio, controlla che la dichiarazione coincida con le presenze effettive: un importo tardivo o incoerente con il registro è un'anomalia da correggere subito, perché ogni cifra deve restare ricostruibile dalla prenotazione al versamento.
Registri da conservare per ogni verifica
Il Comune verifica dichiarazioni, versamenti e corrispondenza tra quanto dichiarato e quanto pagato attraverso Pegaso St@y Tourist, come richiamato nelle informazioni comunali dedicate al turismo. Per il gestore, questo significa poter ricostruire il percorso dal soggiorno al pagamento.
Non serve accumulare copie disordinate dello stesso documento. Serve un archivio in cui ogni registrazione abbia un riferimento stabile, utilizzabile anche nelle dichiarazioni e nei riepiloghi.
Registri da conservare per ogni soggiorno e scadenza
| Registro | Contenuto minimo | Perché serve |
|---|---|---|
| Registro ospiti | Nominativi, date di arrivo e partenza, camere ed eventuali esenzioni applicate | Base della dichiarazione e del controllo |
| Calendario prenotazioni | Date e canale di ogni prenotazione | Verifica dei pernottamenti tassabili |
| Dichiarazioni inviate | Copia delle dichiarazioni mensili con dati e importi | Dimostra quanto è stato dichiarato |
| Ricevute di versamento | Estremi di tesoreria, bonifico o PagoPA | Riconciliazione con gli importi dichiarati |
| Riepilogo annuale | Totali per mese e base per il Modello 21 | Conto della gestione inviato al Comune, ove dovuto |
Il calendario dimostra che cosa era prenotato; il registro ospiti documenta ciò che è effettivamente avvenuto. Una cancellazione, una partenza anticipata o un cambio di appartamento deve quindi risultare comprensibile senza dover recuperare conversazioni sparse.
Se amministri più strutture, assegna a ogni soggiorno il codice della struttura e il riferimento della prenotazione. Mantieni poi i riepiloghi distinti, aggregandoli soltanto quando lo richiede la procedura comunale.
Riconciliare canali diversi e correggere gli errori
Esporta il calendario di ciascun canale e confrontalo con il registro delle presenze. Cerca soprattutto prenotazioni duplicate, cancellazioni rimaste attive e soggiorni modificati soltanto su uno dei sistemi utilizzati.
Una differenza non è necessariamente un errore fiscale. Deve però avere una spiegazione documentata: per esempio, la prenotazione può riguardare l'intera famiglia mentre le date effettive dei singoli ospiti non coincidono.
Prima di chiudere il periodo: ogni differenza deve essere corretta oppure accompagnata da una nota che ne spieghi il motivo.
Se scopri un errore dopo l'invio, non sovrascrivere l'unica copia della dichiarazione originaria. Conserva il documento trasmesso e prepara una nota con data, soggiorno interessato, motivo della correzione e differenza d'importo.
Chiedi quindi all'ufficio comunale quale procedura utilizzare per rettificare la comunicazione e gestire l'eventuale differenza di pagamento. Archivia la risposta insieme alla rettifica e alla relativa ricevuta.
La tracciabilità tutela il lavoro del gestore: permette di distinguere un dato iniziale da una modifica successiva. Limita comunque l'accesso ai documenti alle persone autorizzate e non confondere l'archiviazione amministrativa con la conservazione indiscriminata dei documenti d'identità.
Controllo prima della prossima scadenza
Prima di chiudere il prossimo periodo, apri una prenotazione effettivamente conclusa e prova a ricostruirla senza affidarti alla memoria. Devi trovare date di arrivo e partenza, ospiti presenti, categoria della struttura, residenza e trattamento dell'imposta.
Il controllo finale richiede attenzione anche quando i dati vengono raccolti digitalmente.
Cosa verificare prima dell'invio
- Configurazione aggiornata: categoria, periodo impositivo e tariffa devono corrispondere alle indicazioni comunali applicabili.
- Conteggio corretto: proroghe e modifiche non devono generare notti imponibili in eccesso.
- Chiusura completa: dichiarazione, pagamento e registrazione degli estremi devono risultare collegati.
- Documenti disponibili: chi ti sostituisce deve sapere dove trovare ricevute e riepiloghi.
Con NowCheckin, dopo il clic finale registriamo gli ospiti su AlloggiatiWeb e ISTAT e generiamo la tassa di soggiorno, nei limiti delle configurazioni e delle integrazioni applicabili. SchedineCloud archivia automaticamente le ricevute AlloggiatiWeb, così puoi ritrovarle ed esibirle durante un controllo di polizia: non sono però ricevute di versamento dell'imposta comunale.
Prima di affidare all'app il flusso verso Lignano, verifica che Pegaso e la specifica procedura comunale siano supportati. Generare l'importo non equivale a dichiararlo o versarlo, e non va presunta un'integrazione locale non confermata.
Prova il percorso su una prenotazione reale e confronta il risultato con il conteggio manuale. Puoi scaricare l'app per iOS o per Android, verificando nell'area riservata le condizioni del servizio prima dell'attivazione.
Con NowCheckin puoi organizzare la registrazione degli ospiti e la generazione della tassa di soggiorno a partire dai dati del check-in. Visita NowCheckin e verifica le integrazioni disponibili per la tua struttura, poi prova un soggiorno completo prima della prossima chiusura mensile.